
È martedì mattina. Il weekend appena trascorso è stato un vortice di lavoro: sala piena a ogni turno, comande senza sosta, clienti soddisfatti e il registratore di cassa che ha battuto cifre importanti. Sulla carta, tutto sembra andare a gonfie vele: il food cost teorico dei piatti, calcolato sommando gli ingredienti, è sotto il 28%. Un margine apparentemente eccellente.
Poi apri l’estratto conto bancario e la cartella delle fatture da pagare. Trovi il canone di locazione del locale, la rata dell’abbattitore e del forno combinato, le bollette di elettricità e gas con importi vertiginosi, la parcella del commercialista, i servizi di sanificazione, le commissioni del POS e dei delivery partner, i detersivi per la cucina, le tovaglie della lavanderia.
In quel preciso istante ti assale la domanda che toglie il sonno a migliaia di ristoratori e artigiani del food: “Se il locale è sempre pieno e sulla carta guadagno bene su ogni piatto, dove sono finiti i soldi a fine mese?”
La risposta non si trova nella ricetta, ma in quello che succede tutto intorno. Si nasconde in una voragine invisibile che divora i tuoi guadagni: i costi indiretti di produzione.
La grande illusione del “Food Cost semplice” (e la trappola del ricarico x3)
Nella maggior parte delle cucine e dei laboratori alimentari si commette un errore sistematico: considerare come costo di produzione unicamente la somma degli ingredienti visibili nel piatto. Carne, farina, lievito, pomodoro, mozzarella, condimenti. Se la materia prima di una porzione costa 3,50 € e il piatto viene venduto a 12,00 €, la mente si convince di aver generato 8,50 € di puro guadagno.
Per decenni la ristorazione è sopravvissuta affidandosi a formule empiriche tramandate oralmente, come la celebre regola del moltiplicatore x3 o x4: “Moltiplico il costo degli ingredienti per tre e sono sicuro di coprire tutto e guadagnare”.
Oggi affidarsi a un ricarico forfettario non è solo obsoleto: è una roulette russa finanziaria. Quando le bollette energetiche oscillano, i canoni salgono e i costi operativi si moltiplicano, un moltiplicatore fisso non protegge la tua marginalità: la distrugge senza che tu te ne accorga.
Gli ingredienti sono soltanto i costi diretti: ciò che entra fisicamente nella composizione del prodotto finale e che puoi pesare sulla bilancia. Ma per far sì che quel piatto esista, venga cotto, conservato, servito e gestito, la tua attività sostiene ogni singolo giorno un’intera infrastruttura di costi che non compaiono nella lista della spesa, ma che pesano come macigni sul bilancio.
Mappa pratica: quali sono davvero i costi indiretti di produzione nel food?
I costi indiretti di produzione (spesso definiti spese generali o costi fissi/semivariabili) sono tutte le risorse economiche necessarie a mantenere operativa la struttura produttiva, ma che non possono essere attribuite direttamente e univocamente a un singolo piatto nel momento in cui viene preparato.
Possiamo raggrupparli in cinque categorie fondamentali che ogni imprenditore della ristorazione deve avere sotto controllo:
1. Utenze ed energia operativa
Celle frigorifere accese 24 ore su 24, cappe di aspirazione, banchi frigo, forni a convezione o a gas, lavastoviglie industriali, climatizzazione della sala e riscaldamento. L’energia consumata per conservare e cuocere non è un costo generico d’ufficio: è energia direttamente indispensabile alla produzione alimentare.
2. Costi di struttura e locazione
Il canone di affitto del laboratorio o del locale commerciale, le spese condominiali, i tributi locali (TARI, occupazione suolo pubblico), l’assicurazione sull’immobile e sull’attività, la parcella del commercialista, le consulenze per l’HACCP e la sicurezza sul lavoro. Che tu venda 10 coperti o 1.000 coperti, questi costi si presentano puntuali ogni mese.
3. Ammortamento e manutenzione delle attrezzature
I macchinari di cucina (impastatrice a spirale, abbattitore di temperatura, affettatrice, fry top, forni) perdono valore ogni giorno e richiedono manutenzioni periodiche, filtri nuovi, controlli dell’impianto gas e interventi d’urgenza. Accantonare l’ammortamento significa considerare il logorio reale delle macchine che producono i tuoi piatti.
4. Spese operative e servizi ricorrenti
I prodotti chimici per il lavaggio e la sanificazione, il noleggio e lavaggio della biancheria, il vestiario professionale della brigata, il software gestionale e di cassa, i canoni del POS, le licenze musicali, il materiale di consumo per il packaging d’asporto e il marketing continuativo per attirare clienti.
5. Manodopera indiretta e tempi morti
Mentre il tempo speso dallo chef per comporre un piatto al momento dell’ordine è manodopera diretta, le ore impiegate per la pulizia serale, per lo scarico merci dai fornitori, per la sanificazione dei piani o per l’inventario settimanale costituiscono manodopera indiretta: ore retribuite che devono essere assorbite dal volume dei prodotti venduti.
Il nodo cruciale: come imputare i costi indiretti al singolo piatto?
Sapere che spendi 5.000 € al mese tra affitto, bollette e spese fisse è un dato utile per il commercialista, ma è inutilizzabile per decidere a quanto vendere una portata nel menu se non sai come trasferire quella quota su ogni singola porzione.
Come si distribuisce il costo della bolletta della luce o dell’affitto del locale su un piatto di tagliolini al tartufo o su una pizza margherita? Esistono due parametri cardine:
A. Il coefficiente di incidenza oraria: Calcolare il costo totale della struttura e delle spese generali per ogni ora di apertura o di produzione. Se il tuo locale costa 25 € all’ora solo per tenere la serranda alzata e i forni accesi, ogni minuto di lavorazione ha un costo strutturale preciso.
B. La quota di produzione (assorbimento sui volumi): Riproporzionare i costi indiretti totali stimati in base ai volumi di produzione e di vendita attesi (coperti medi, pizze sfornate, chili di impasto lavorati o pezzi venduti nel periodo).
La vera equazione della redditività nel food non è mai:
Prezzo di Vendita – Food Cost = Guadagno
Ma è sempre:
Costo Materie Prime + Quota Manodopera + Quota Incidenza Costi Indiretti = Costo Totale Reale di Produzione
Riprendiamo l’esempio iniziale del piatto venduto a 12,00 € con 3,50 € di ingredienti. Quando calcoli scientificamente le quote:
• Costo ingredienti (diretto): 3,50 €
• Manodopera di preparazione e servizio: 2,80 € (es. 10 minuti di lavoro ripartiti)
• Incidenza costi indiretti di struttura e utenze: 3,20 €
• Costo Totale Reale di Produzione: 9,50 €
Il margine effettivo rimasto all’azienda non è di 8,50 €, ma di appena 2,50 € (da cui sottrarre ancora l’IVA e le imposte). Capisci subito come basti un piccolo spreco in cucina, un calo di coperti nel mese o un aumento delle bollette per trasformare un piatto “che sembrava remunerativo” in una perdita secca continua.
Dall’incertezza al controllo scientifico: come Novicrea gestisce i costi indiretti per te
Fare questi calcoli a mano o tentare di aggiornare complicati fogli Excel pieni di formule incrociate è insostenibile: alla prima fattura che cambia o al primo ingrediente che aumenta di prezzo, il foglio si rompe o richiede giornate intere di lavoro.
È esattamente per risolvere questo problema che nasce Novicrea: il primo software di controllo di gestione progettato specificamente per la ristorazione e la produzione alimentare che integra in modo automatico e nativo i costi indiretti all’interno di ogni singola ricetta.
1. Configuri le tue spese di struttura una sola volta
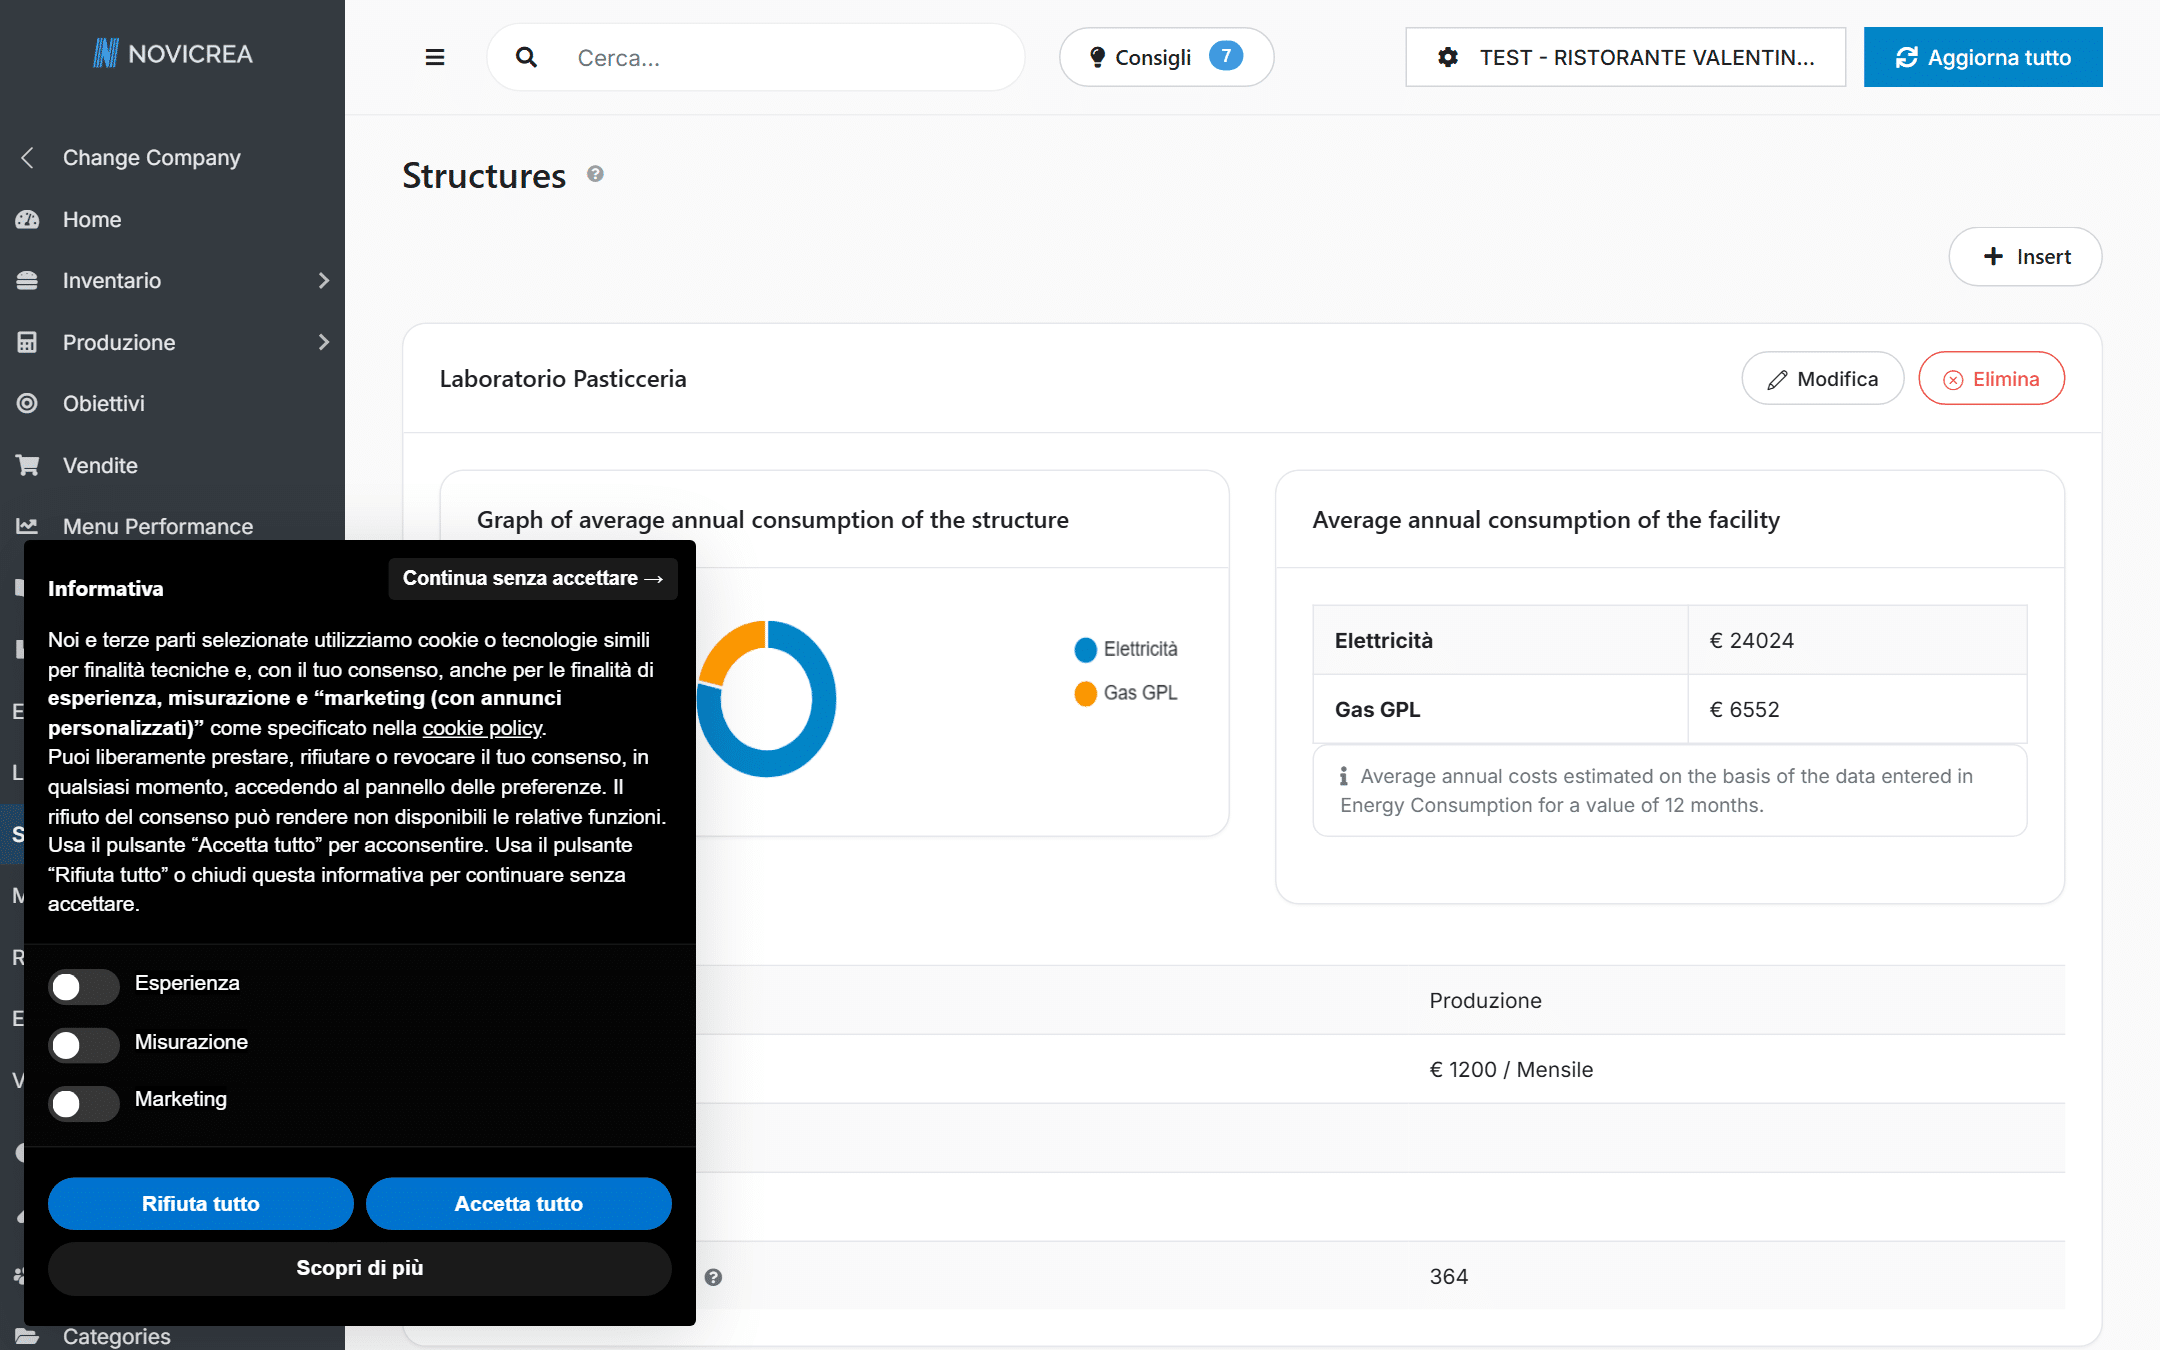
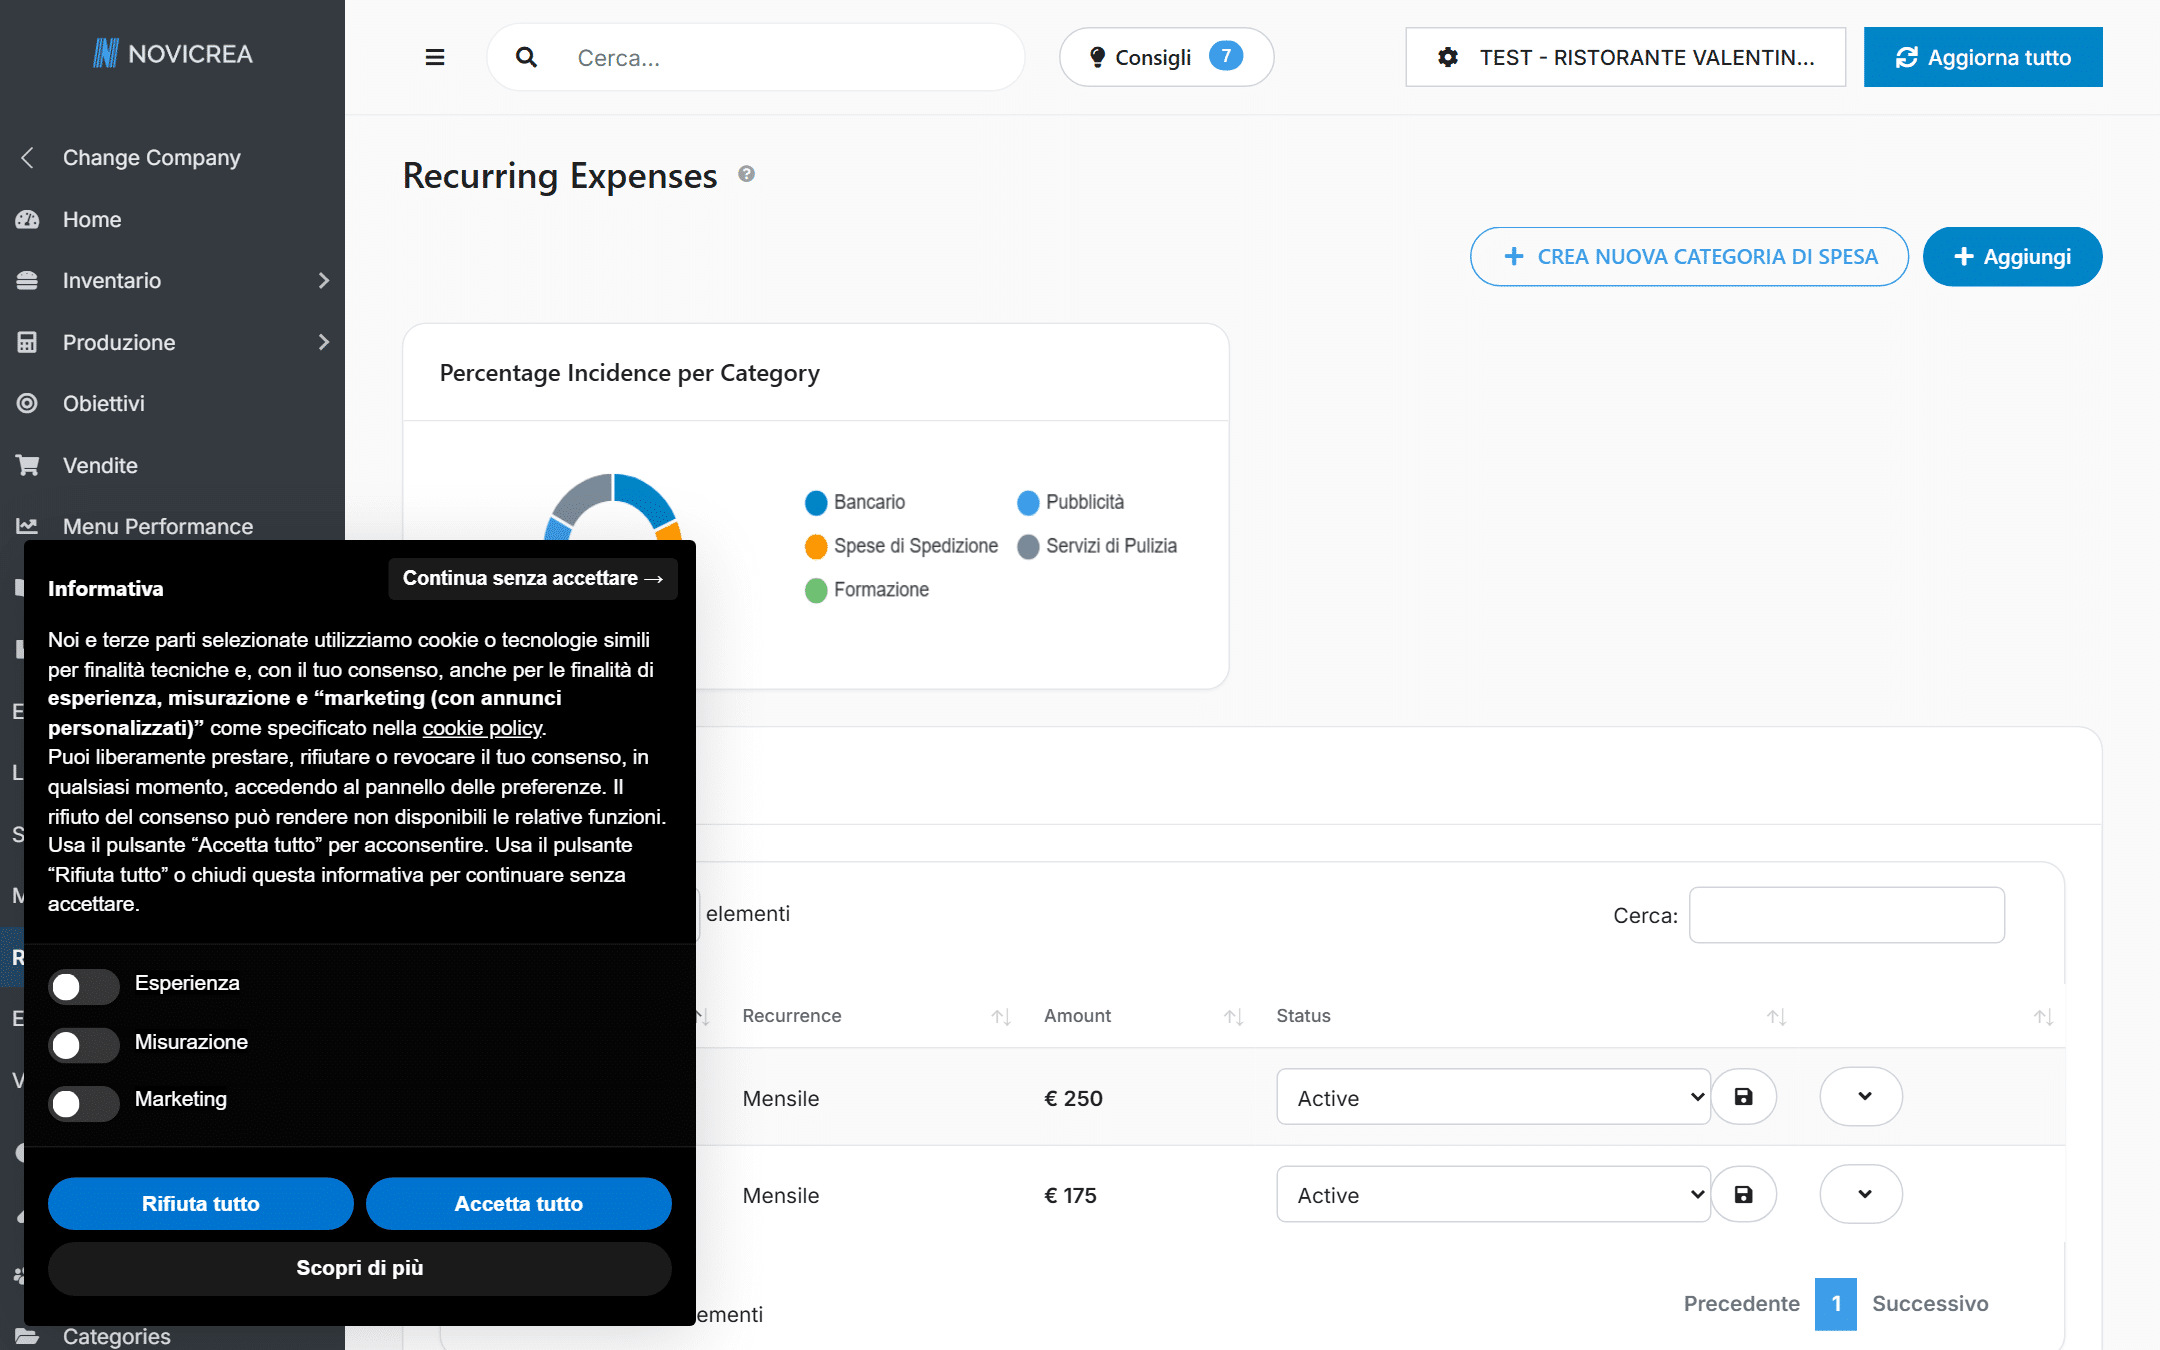
Nel modulo Strutture e Spese Ricorrenti inserisci i tuoi costi operativi reali: canone di locazione del laboratorio, utenze di gas ed energia, manutenzioni, pulizie, commercialista e costi bancari. Il sistema calcola istantaneamente il costo orario e la percentuale d’incidenza aziendale complessiva.
2. L’incidenza si riversa automaticamente su ogni piatto
Quando crei o modifichi un piatto in Novicrea, non ti limiti a inserire la grammatura degli ingredienti. Il software applica in automatico la quota precisa dei costi indiretti e il tempo di manodopera, mostrandoti il Costo Totale Reale e calcolando il vero margine di contribuzione in euro e in percentuale.
3. Ricalcolo istantaneo e Break-Even Point automatico
Cosa succede se a fine anno la bolletta dell’energia sale del 20% o il proprietario aumenta il canone di affitto? In un foglio Excel dovresti ricalcolare decine di ricette a mano. In Novicrea aggiorni l’importo della spesa aziendale e tutti i piatti del tuo menu vengono ricalcolati istantaneamente, segnalandoti quali portate sono diventate a rischio margine.
Inoltre, grazie al modulo Break-Even Point, Novicrea ti dice esattamente quanti coperti o quante unità di prodotto devi vendere in un mese per azzerare i costi fissi e iniziare a produrre utile netto reale.
Prendi il controllo del tuo locale prima che i costi decidano per te
La differenza tra un locale che sopravvive con il fiato sospeso fino al 27 del mese e un’impresa ristorativa florida e profittevole non è la quantità di lavoro in sala: è la consapevolezza millimetrica dei costi che non si vedono nel piatto.
Continuare a ignorare i costi indiretti di produzione significa lavorare per pagare i fornitori e le utenze, lasciando il tuo guadagno personale al caso. Iniziare a gestirli con precisione ti permette invece di prezzare i piatti con sicurezza, eliminare gli sprechi invisibili e proteggere il futuro del tuo business.